⛔️وقتی یک شرکت بیمه قدیمی کشور در رتبه هفدهم ظرفیت نگهداری ریسک میایستد، در میان شرکتهای مختلط به سطح توانگری دو سقوط میکند و تنها یکی از ۹ شرکتی است که موفق به اخذ سطح یک نشده، دیگر مسئله آمار نیست؛ مسئله مسئولیت است. و اینجا دقیقاً همان نقطهای است که سؤال اصلی مطرح میشود: آیا وقت رفتن حجتی مدیرعامل بیمه رازی نرسیده است؟
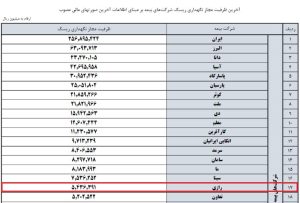
👈به گزارش اخبار لحظه ای،بیمه رازی امروز در تازهترین گزارش بیمه مرکزی با ظرفیت مجاز نگهداری ریسک ۵ هزار و ۴۳۶ میلیارد ریال در جایگاه هفدهم شرکتهای سرزمین اصلی ایستاده است. این رتبه برای شرکتی با سابقه طولانی در صنعت بیمه، نه یک عدد ساده، بلکه یک نشانه هشدار است. وقتی ظرفیت نگهداری ریسک پایینتر از انتظار قرار میگیرد، یعنی شرکت توان پوشش تعهدات بزرگتر را ندارد و عملاً در رقابت بازار عقب مینشیند. در چنین شرایطی طبیعی است که این پرسش جدی مطرح شود که آیا وقت رفتن حجتی مدیرعامل بیمه رازی فرا نرسیده است؟
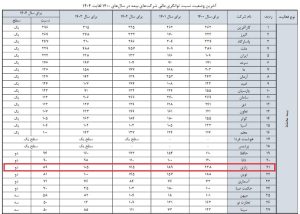
‼️میان ۲۷ شرکت بیمه مختلط، بیمه رازی با سطح توانگری ۲ و نسبت ۸۹ درصد در جایگاه ۲۱ قرار گرفته است. توانگری مالی، ویترین سلامت مالی یک شرکت بیمه است. سطح دو به معنای بحران نیست، اما هشدار است. وقتی تنها ۹ شرکت از مجموع ۴۰ شرکت بیمهای کشور نتوانستهاند سطح یک را کسب کنند و نام بیمه رازی در میان آنها دیده میشود، دیگر نمیتوان موضوع را صرفاً یک نوسان مقطعی دانست. اینجا مدیریت باید پاسخ دهد.
🔴بررسی عملکرد ۱۰ ماهه ۱۴۰۴ نشان میدهد بیمه رازی ۹۱ هزار و ۹۴۹ میلیارد ریال حق بیمه تولید کرده است. در ظاهر عدد قابل توجهی است، اما تمرکز ۵۳ درصدی پرتفوی در دو رشته درمان و ثالث اجباری زنگ خطر جدی است. این دو رشته ذاتاً پرریسک و خسارتخیزند. تمرکز بیش از حد روی این سبد یعنی آسیبپذیری شدید در برابر شوکهای خسارتی. مدیریت پرتفوی، هنر توازن است؛ نه تمرکز روی پرریسکترین رشتهها. وقتی چنین ترکیبی دیده میشود، باز هم این پرسش به میان میآید: آیا وقت رفتن حجتی مدیرعامل بیمه رازی نرسیده است؟
⭕️از سوی دیگر، سهم خسارت پرداختی در درمان ۴۱ درصد و در ثالث اجباری ۲۱ درصد از کل خسارتهاست. نسبت خسارت ۵۵.۴ درصدی در نگاه اول شاید بحرانی تلقی نشود، اما وقتی آن را کنار تمرکز پرتفوی میگذاریم، تصویر متفاوت میشود. ریسک تجمیعی بالا، توانگری سطح دو، رتبههای پایینتر در ظرفیت نگهداری؛ اینها کنار هم یک هشدار سیستمی میسازند. هشدار درباره کیفیت مدیریت ریسک. و دقیقاً همینجاست که مطالبهگری معنا پیدا میکند.
🔻مسئله صرفاً تغییر یک فرد نیست؛ مسئله بازگرداندن اعتماد بازار است. صنعت بیمه بر پایه اعتماد میچرخد. وقتی شاخصهای توانگری در سطح دو متوقف میشوند و رتبهها در نیمه پایین جدول قرار میگیرند، پیام بازار روشن است: شرکت نیاز به بازنگری استراتژیک دارد. تغییر مدیرعامل در چنین شرایطی نه تسویهحساب سیاسی است و نه هیجان رسانهای؛ بلکه یک ابزار اصلاح ساختار است. بنابراین این مطالبه از جنس تخریب نیست، از جنس اصلاح است.
⁉️اگر مدیریت فعلی برنامهای برای ارتقای سطح توانگری به سطح یک، کاهش تمرکز پرتفوی در رشتههای پرریسک و ارتقای ظرفیت نگهداری ریسک دارد، باید آن را شفاف و زمانبندیشده اعلام کند. بازار سرمایه و بیمهگذاران حق دارند بدانند برنامه خروج از وضعیت فعلی چیست. سکوت، بدترین پاسخ ممکن است. و اگر برنامهای وجود ندارد یا اجرا نشده، آنگاه تغییر مدیریت نه یک انتخاب، بلکه یک ضرورت خواهد بود.
⛔️بیمه رازی یک برند قدیمی است. حفظ این برند نیازمند جسارت در تصمیمگیری است. شاید امروز مهمترین تصمیم برای نجات این شرکت، تغییر در رأس هرم مدیریتی باشد. این یک قضاوت شخصی نیست؛ این جمعبندی مبتنی بر اعداد رسمی بیمه مرکزی است. و بر اساس همین اعداد است که مطالبه شکل میگیرد: برای بازگشت بیمه رازی به جایگاه شایستهاش، آیا وقت رفتن حجتی مدیرعامل بیمه رازی نرسیده است؟
🔗 لینک کوتاه این خبر: